2026년 기준 연봉별 실수령액은 개정된 4대보험 요율과 비과세 식대 항목, 부양가족 수에 따라 매월 수령하는 세후 금액에서 일정한 차이를 나타냅니다. 계약 연봉이 동일하더라도 원천징수되는 소득세와 지방소득세의 산정 기준에 따라 실제 통장에 입금되는 월급 단위는 구체적으로 달라질 수 있습니다.
2026년 4대보험 요율 및 공제 구조 변화
직장인의 세후 소득을 결정하는 핵심 요소는 국민연금, 건강보험, 장기요양보험, 고용보험으로 구성된 4대 사회보험과 근로소득세입니다. 최근 변경된 요율 기준과 최저임금 반영 수준에 따라 매달 공제되는 금액이 일부 상향되었으며, 이는 연봉 금액대별 실수령액에 직간접적인 영향을 미칩니다. 특히 비과세 항목인 식대 수당(월 최대 20만 원)의 포함 여부에 따라 과세 표준 금액이 달라져 실제 수령액에서 차이가 생기게 됩니다.
구간별 연봉에 따른 세후 월 수령액 비교
연봉 3,000만 원, 5,000만 원, 1억 원 등 주요 금액 구간에 따라 공제 비율은 누진세율 적용으로 인해 점차 커지는 흐름을 보입니다. 기본 본인 1인 가구 기준으로 산정한 금액대별 대략적인 세후 수령액은 다음과 같습니다.
- 연봉 3,000만 원 구간: 공제되는 세금과 보험료를 차감한 후 매월 약 222만 원 안팎을 받게 됩니다.
- 연봉 5,000만 원 구간: 누진 공제액이 늘어나면서 매월 실수령액은 약 355만 원 수준으로 책정됩니다.
- 연봉 1억 원 구간: 고소득 구간에 해당하여 세율 적용 폭이 커짐에 따라 월 세후 금액은 약 663만 원 선을 형성합니다.
금액대별 주요 공제 항목 및 세후 월급 비교표
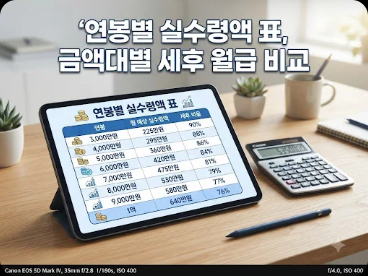
아래 표는 비과세 식대 20만 원 및 부양가족 1인(본인 기준)을 적용했을 때의 금액 구간별 대략적인 월 산정액입니다. 개개인의 급여 구성 항목에 따라 일부 차이가 발생할 수 있습니다.
| 구분 (계약 연봉) | 월 세전 금액 | 주요 공제 요소 (4대보험+세금) | 월 예상 실수령액 |
|---|---|---|---|
| 3,000만 원 | 250만 원 | 국민연금, 건강보험, 소득세 등 약 28만 원 | 약 222만 원 |
| 5,000만 원 | 약 416만 원 | 사회보험료 및 소득세 약 61만 원 | 약 355만 원 |
| 7,000만 원 | 약 583만 원 | 소득세 구간 상승으로 약 108만 원 공제 | 약 475만 원 |
| 1억 원 | 약 833만 원 | 누진세율 적용으로 약 170만 원 공제 | 약 663만 원 |
세후 실수령액을 높이기 위한 비과세 관리 요령
급여명세서를 확인할 때 세전 금액만큼 중요한 것이 과세 대상에서 제외되는 비과세 항목입니다. 기본 식대 20만 원 외에도 자녀 보육수당(6세 이하 자녀당 월 최대 20만 원), 자운전보조금(월 최대 20만 원), 연구활동비 등 회사 규정에 따라 인정되는 비과세 급여 항목을 최대한 활용하면 과세 표준이 낮아져 매달 나가는 소득세 및 4대보험료 절감 효과를 거둘 수 있습니다.
부양가족 수와 원천징수 비율 조절에 따른 변수
근로소득세 산정 시 간이세액표 기준에 따라 부양가족 수가 많을수록 매월 징수되는 소득세가 차감됩니다. 또한 회사의 시스템에 따라 원천징수 비율을 80%, 100%, 120% 중 선택할 수 있는데, 이를 조정하면 매월 받는 세후 금액의 크기가 달라지게 됩니다. 80%를 선택하면 매달 통장에 찍히는 월급은 많아지지만 연말정산 시 추가 납부 가능성이 생기며, 120%를 선택하면 매월 수령액은 적어지지만 연말정산 시 환급받을 확률이 높아집니다.
비과세 식대는 얼마까지 적용되나요?
월 20만 원까지 적용됩니다.
부양가족이 늘면 실수령액이 많아지나요?
소득세 공제로 세후 금액이 늘어납니다.
상여금도 실수령액 계산에 포함되나요?
지급 시점 합산 과세되어 차이가 납니다.